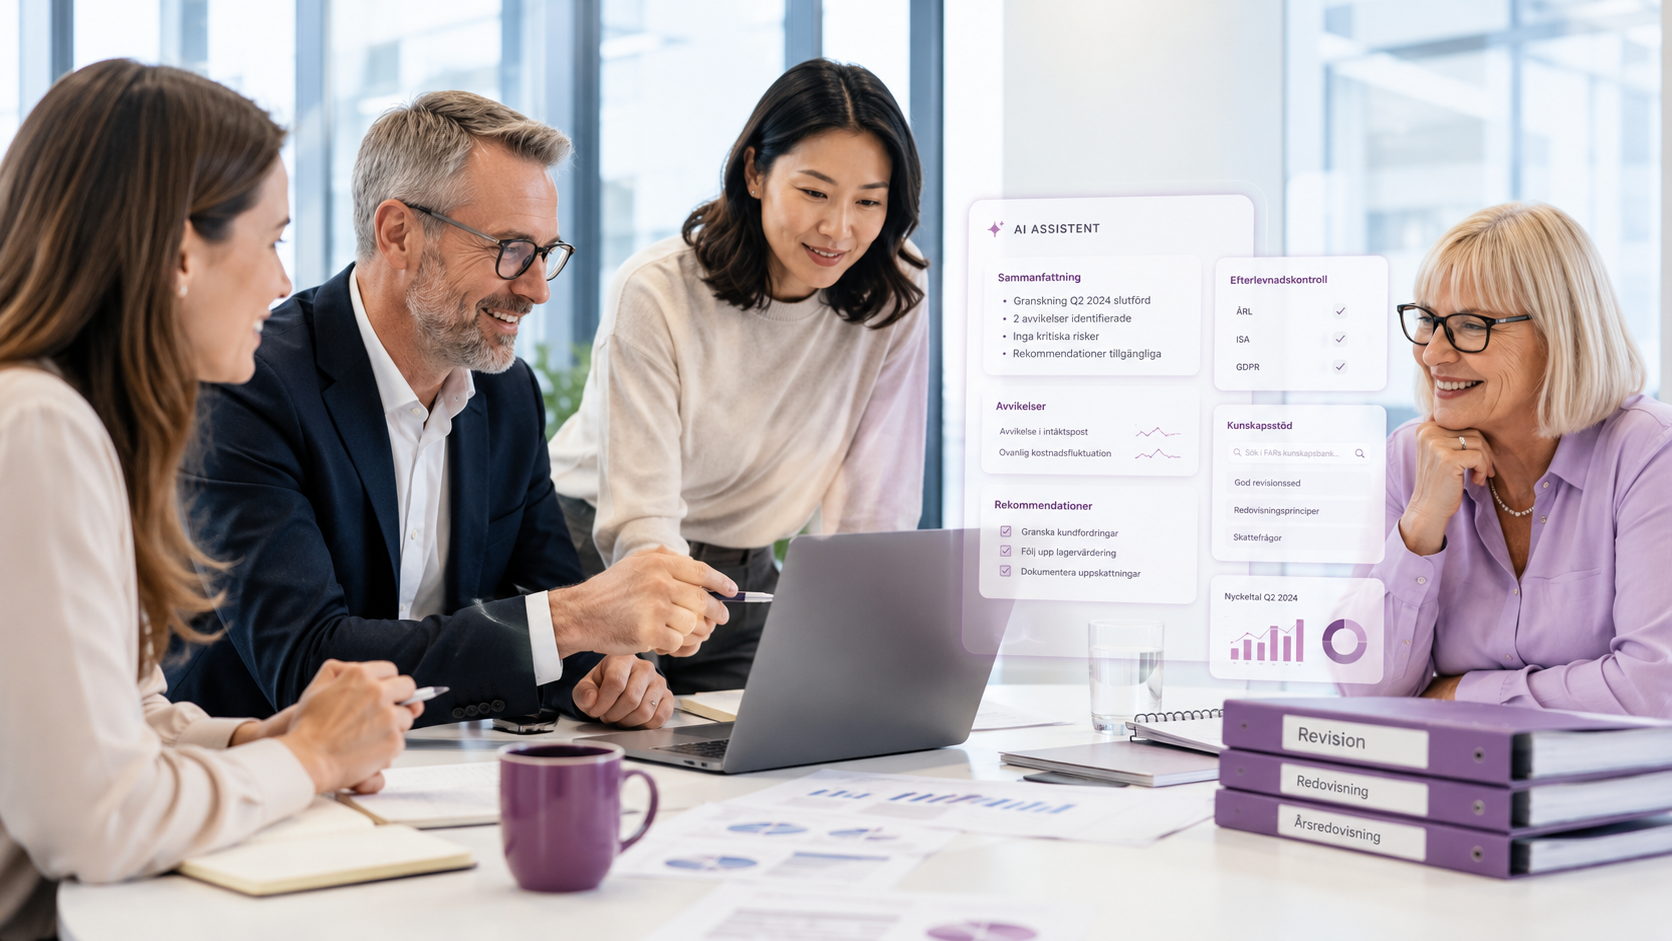
Digitalisering handlar inte främst om att byta papper mot skärmar. För redovisningskonsulter, lönekonsulter, revisorer och rådgivare ligger nyttan i att information kan följa arbetet, kontrolleras och användas där den behövs. Börja med ett konkret problem i vardagen och undersök hur teknik, ansvar och rutiner behöver samspela.
Senast uppdaterad: 27 oktober 2026
Börja med arbetet, inte med tekniken
En kund skickar samma underlag till flera personer. Någon registrerar beloppet igen, en annan letar efter rätt version och en tredje väntar på ett godkännande. Att lägga dokumenten i en gemensam mapp kan hjälpa, men förändrar inte automatiskt arbetsfördelningen. Den viktiga frågan är vad som ska hända med informationen, vem som ska göra det och hur nästa person får veta att arbetet är klart.
Fyra begrepp som hjälper dig att välja
Digitisering omvandlar analog information till digital form. Digitalisering förändrar arbetssätt med digital teknik. Digitalt födda uppgifter behöver alltså inte först skannas. Skillnaden hjälper dig att skilja ett formatbyte från en förändring av själva arbetet.
Automation låter ett system utföra bestämda moment, exempelvis skicka en påminnelse när ett godkännande saknas. AI kan användas för uppgifter som tolkning, klassificering eller textförslag. Båda är verktyg i ett digitaliseringsarbete, inte mål i sig. Välj därför först vilken uppgift som ska lösas och vilken kontroll som behövs, sedan vilken teknik som passar.
Fakturan visar skillnaden i praktiken
Tänk dig en pappersfaktura som skannas till Pdf. Bilden går att läsa på skärmen, men någon behöver fortfarande identifiera leverantören och föra över uppgifterna. Texttolkning kan ge förslag, men också förväxla tecken. En e-faktura överför i stället fakturauppgifter i strukturerad form. Det gör det möjligt att bygga ett flöde utan att först tolka en dokumentbild.
Utforma sedan hela kedjan: mottagning, kontroll mot beställning, attest, bokföring och hantering av avvikelser. Bestäm vem som utreder ett ändrat bankkonto och vad som händer när attestanten är frånvarande. Följ upp både väntetid och felaktiga eller dubbla registreringar. Även ett väl sammanhängande system behöver människor som bedömer undantag och ansvarar för kontrollerna.
Information måste betyda samma sak
En PDF kan vara ett bra läsdokument utan att vara ett strukturerat dataunderlag. För återanvändning behöver mottagaren veta vad varje uppgift betyder. Avser ett belopp kronor eller tusental kronor? Är datumet en betalningsdag eller en bokföringsdag? Interoperabilitet handlar om att system ska kunna samverka; det räcker inte att en fil går att öppna.
Kom därför överens om gemensamma definitioner och ansvar för grunduppgifter. Testa överföringar med några verklighetsnära fall innan de används brett. Kontrollera också rättelser: om en uppgift ändras i ursprungssystemet måste det vara tydligt vilka mottagare som behöver uppdateras. Annars kan återanvändningen sprida ett gammalt fel till fler platser.
Återanvändning kräver att både informationens struktur och begreppens betydelse är gemensamma.
SBR och XBRL: metodik och gemensamt språk
Standard Business Reporting, SBR, är metodik för digitalt utbyte av strukturerad verksamhetsinformation. Återanvändning är en möjlighet, inte ett löfte om färre rapporteringsskyldigheter.
XBRL är en öppet och fritt licensierad rapporteringsstandard. Den är inte begränsad till XML; det finns även JSON-representation. Öppen standard innebär inte kostnadsfri programvara eller införande. iXBRL förenar en läsbar rapport med strukturerade, maskinläsbara uppgifter. En taxonomi definierar rapporteringsbegrepp och deras relationer, inte bara ord. Vid ett systemval bör du därför fråga vilka rapporter och taxonomier som stöds, hur uppdateringar hanteras och hur informationen kan exporteras om du byter leverantör.
Två olika vägar för digital rapportering
Bolagsverkets digitala årsredovisning lämnas genom ansluten programvara med iXBRL, inte vanlig PDF-uppladdning. Kontrollera företagstyp, regelverk och behörighet. Digital inlämning är inte generellt obligatorisk. Skilj alltså skyldigheten att lämna uppgifter från vilken kanal som används.
ESEF är ett annat regelverk. Det gäller årsrapporter för emittenter som omfattas av öppenhetsdirektivet och svenska regler i 16 kap. lagen om värdepappersmarknaden, med undantag. Det omfattar inte alla företag som kallas noterade. Hela årsrapporten ska vara i XHTML. IFRS-koncernredovisningen märks upp med iXBRL enligt tillämplig taxonomi och reglerna för bland annat noter. Olika delar omfattas av olika märkningskrav. För revisorns granskning används aktuell RevR 18. Börja alltid med att avgöra vilket regelverk företaget faktiskt omfattas av.
Gör nyttan konkret i det egna uppdraget
I redovisningen kan du börja med avstämningen mellan fakturaflöde och huvudbok: går varje post att följa tillbaka? I lönearbetet kan du pröva hur en ändrad anställningsuppgift följer med till nästa lönekörning och hur ändringen godkänns. I revisionen kan du undersöka om ett datauttag omfattar hela den avsedda perioden och om totalsummorna stämmer mot bokföringen.
För rådgivaren blir samtalet mer användbart när kunden får se var väntan, dubbelarbete eller oklarheter uppstår. Välj ett avgränsat flöde, dokumentera nuläget och prova en förändring. Utvärdera resultatet innan arbetssättet sprids. Ett nytt system är inte ett tillräckligt mått på framgång; det behöver också gå att förklara hur arbetet har förändrats.
Bygg in kontroll och ansvar från början
Spårbarhet betyder att du kan följa en uppgift genom kedjan och förstå vem som har ändrat eller godkänt den. Men en logg visar inte ensam att allt är rätt. Pröva både fullständighet, att alla avsedda poster kommit med, och riktighet, att uppgifterna återges korrekt. Stäm exempelvis av antal och summor före och efter en överföring och utred skillnader.
Gå samtidigt igenom dataskydd, behörigheter och integrationer. Begränsa åtkomsten efter arbetsuppgift och ta bort behörigheter när uppdrag eller roller ändras. Bestäm vilka händelser som ska loggas och vem som följer upp dem. Planera säkerhetskopiering och testa återställning. För driftkontinuiteten behövs en överenskommelse om hur kritiska moment ska hanteras vid avbrott. Använd bara AI-tjänster där informationshanteringen är bedömd för uppgiften, och kontrollera resultatet innan det används.
Sammanhängande information behöver tydliga kontrollpunkter. Ansvar och professionella bedömningar finns kvar även när moment automatiseras.
Utvecklingen i Sverige, EU och Norden
Sveriges mål att vara bäst i världen på att använda digitaliseringens möjligheter kvarstår i strategin 2025–2030. EU:s Digital Decade 2030 omfattar färdigheter, infrastruktur, företagens digitalisering och offentliga tjänster. Det nordiska projektet NSG&B avslutades 2024; Nordic Smart Government Network bygger vidare på samarbetet. För den enskilda verksamheten är det ändå de egna behoven, riskerna och tillämpliga reglerna som ska styra nästa steg.
En kort checklista för att komma vidare
- Välj ett avgränsat problem och beskriv hur arbetet går till i dag.
- Enas om begrepp, informationsägare och ansvar vid varje överlämning.
- Testa överföringar, behörigheter, avvikelser och återställning innan ni skalar upp.
- Följ upp kvalitet och arbetsbelastning tillsammans med dem som använder flödet.
Bättre arbetssätt växer fram stegvis
Digitalisering är inte färdig när en fil blivit digital eller ett system tagits i drift. Värdet behöver prövas i det dagliga arbetet. När information, rutiner och ansvar hänger ihop kan tekniken bli ett stöd för yrkeskunskapen. Den ersätter varken omdöme, kontrollansvar eller skyldigheten att rapportera rätt uppgifter.