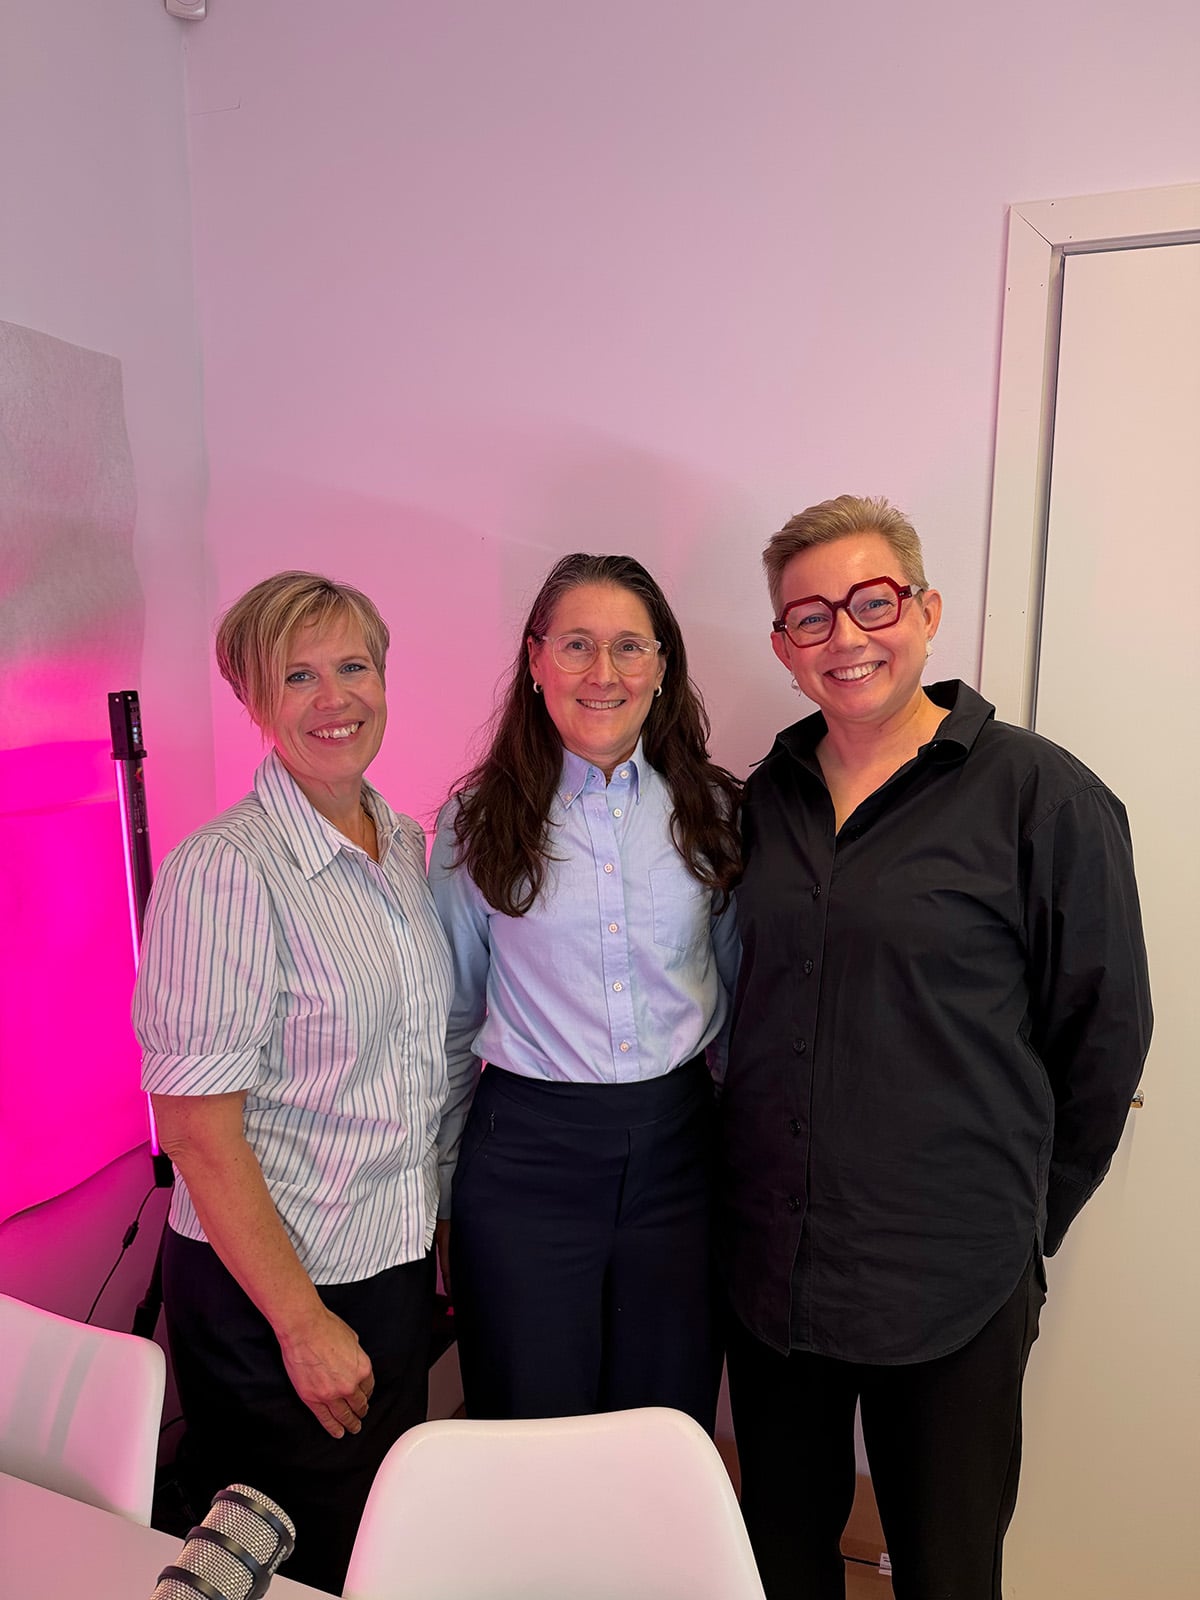
Det första obligatoriska året med CSRD i Sverige har gett många lärdomar. I FAR-podden diskuterar Marianne Förander, EY, och Elina Peill, Deloitte, hur rapporteringen kan utvecklas från regelkrav till ett verktyg för företagens verkliga hållbarhetsarbete.
Efter det första rapporteringsåret börjar en gemensam rapporteringspraxis att etableras. Det visar FAR:s rapport CSRD i Sverige – iakttagelser från det första obligatoriska rapporteringsåret , så väl som EY:s och Deloittes egna undersökningar. Och det är också där FAR-podden tar avstamp.
– Rapporterna har blivit mer lättlästa och mer koncentrerade samtidigt som företagen redovisar mer data, säger Marianne Förander.
Men färre sidor betyder inte automatiskt bättre rapportering. Det viktiga är att informationen är relevant, tillförlitlig och går att använda.
Klimatomställningsplaner behöver följas av konkreta investeringar
Elina Peill lyfter ett exempel från Deloittes undersökning. Av 140 svenska företag uppger 105 att de har en klimatomställningsplan. Men bara 31 av dessa redovisar uttryckligen vilka investeringar eller löpande utgifter som krävs för att genomföra planen.
– En sak är att beskriva vart man vill nå och vilka åtgärder man planerar. En annan är att visa vilka resurser som behövs för att genomföra dem, säger hon.
Granskningen ställer nya krav
Även granskningen har inneburit nya erfarenheten. Företagen har ibland upplevt dokumentationskraven som omfattande trots att det handlar om en översiktlig granskning. I podden förklarar Marianne Förander närmare vad en översiktlig granskning innebär och varför det ibland uppstår ett förväntansgap. Samtidigt betonar både hon och Elina Peill att dokumentationen skapar värde även internt genom tydligare processer och bättre kvalitetssäkring.
Från rapporteringskrav till verklig verksamhetsnytta
CSRD är ett regelverk i ständig förändring och när vissa företag inte längre omfattas av kravet på hållbarhetsrapportering väcks frågan om vad företagen ska ta med sig från det arbete som redan gjorts. För Marianne Förander är svaret tydligt: informationen behöver bli ett underlag för verkliga beslut.
– När företaget vet var den stora påverkan finns, vilka risker som är mest betydande och hur utvecklingen ser ut över tid blir det lättare att prioritera åtgärder, sätta relevanta mål och följa upp om insatserna verkligen ger effekt.
Elina Peill instämmer. Målet är att hållbarhetsrapporteringen ska sammanfatta informationen som företagen redan använder i sin styrning. Inte vara något som tas fram enbart för rapporteringens skull.
Lyssna på hela samtalet i FAR-podden, där Marianne Förander från EY och Elina Peill från Deloitte diskuterar lärdomarna från det första CSRD-året i Sverige, granskningens utmaningar och hållbarhetsinformationens värde framåt.
Läs mer om FAR:s rapport CSRD i Sverige – iakttagelser från det första obligatoriska rapporteringsåret